En ciertas operaciones no es el vendedor quien emite la factura, sino el comprador: es la factura de compra (46), y aparece cuando el SII aplica el “cambio de sujeto” y traslada al comprador la obligación de retener y declarar el IVA. Emitirla mal —o no retener cuando corresponde— genera problemas tributarios. La integración aplica esa regla automáticamente. En Enternet lo resolvemos sobre tu ERP: no cambias tu ERP, lo potencias, con 20 años emitiendo con mínimos DTE rechazados.
¿Qué es la factura de compra (46)?
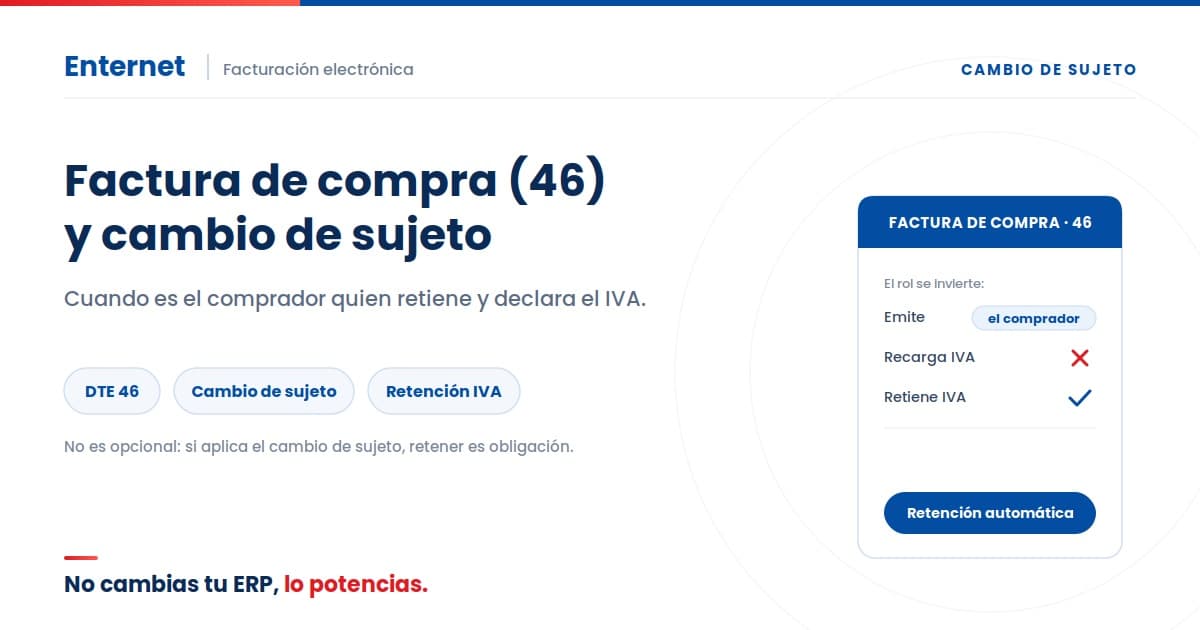
Es un DTE que emite el comprador —no el vendedor— para documentar una compra en la que, por disposición del SII, es el comprador quien debe retener el IVA.
Suena al revés de lo normal, y lo es. En una venta corriente, el vendedor emite la factura (33) y recarga el IVA. En cambio, en una factura de compra el rol se invierte: es la empresa compradora la que genera el documento por la operación y retiene el impuesto, en lugar de pagárselo al vendedor. Por eso a veces se le llama, coloquialmente, “auto-factura”: quien la emite es el mismo que recibe el bien o servicio.
Conviene no confundirla con una nota o con una factura normal recibida: la factura de compra es un tipo de DTE propio (código 46), con su propia lógica de folios y de retención. Y aunque la emite el comprador, sigue siendo un documento tributario formal que se informa al SII y que impacta la declaración de ambas partes.
¿Qué es el cambio de sujeto y cuándo aplica?
Es una medida del SII que traslada la obligación de enterar el IVA desde el vendedor hacia el comprador, en sectores o productos donde el Servicio designa a ciertas empresas como agentes retenedores.
El SII usa el cambio de sujeto para asegurar la recaudación en mercados donde el vendedor suele ser un actor pequeño o informal, y donde es más eficiente que retenga el comprador. Aplica típicamente en rubros específicos definidos por resolución. Algunas situaciones donde suele verse:
- Compra a proveedores de ciertos productos: rubros que el SII designa expresamente (por ejemplo, algunos productos agrícolas, ganado, chatarra o productos del mar, según la normativa vigente).
- Empresa designada agente retenedor: cuando tu empresa recibe esa calidad, pasa a estar obligada a retener el IVA en esas compras.
- Proveedor sin la documentación habitual: casos en que corresponde documentar la compra desde el lado del comprador.
La clave: no es opcional. Si tu empresa está en un supuesto de cambio de sujeto, retener y emitir la factura de compra es una obligación, y omitirlo tiene consecuencias tributarias.
¿Cómo se emite bien, sin errores de retención?
Integrando la emisión a tu ERP para que, cuando la compra cae en un supuesto de cambio de sujeto, el sistema genere la factura de compra con la retención de IVA ya calculada.
El riesgo de hacerlo a mano es doble: no emitir la factura de compra cuando correspondía, o calcular mal la retención. Con la emisión integrada, la regla vive en el sistema: al registrar una compra que cumple las condiciones, se emite el documento correcto (46) con la retención aplicada y los datos consistentes, y queda todo trazable para tu declaración. Enternet adecúa esta lógica sobre tu ERP —propio o de mercado (SAP, Oracle, NetSuite, Microsoft Dynamics)— para que el cambio de sujeto deje de ser una excepción que alguien tiene que recordar, y pase a resolverse solo cada vez que aparece.
El resultado: retenciones correctas, menos riesgo frente a una fiscalización y un IVA que cuadra sin ajustes de última hora.
Un ejemplo típico: una empresa que compra de forma habitual a pequeños proveedores en un rubro con cambio de sujeto. Si depende de que alguien recuerde “a este proveedor hay que emitirle factura de compra y retenerle el IVA”, tarde o temprano se escapa una. Con la regla integrada, cada compra que cumple las condiciones dispara sola el documento correcto, sin depender de la memoria de una persona ni de una planilla aparte.
El siguiente paso
Si tu empresa compra en rubros con cambio de sujeto o es agente retenedor, conviene asegurarte de que la factura de compra se emita bien y siempre. Puedes leer el detalle en nuestra guía Integración de Factura Electrónica con ERP en Chile o agendar un 1:1 con Bárbara Avendaño para verlo sobre tu operación real.