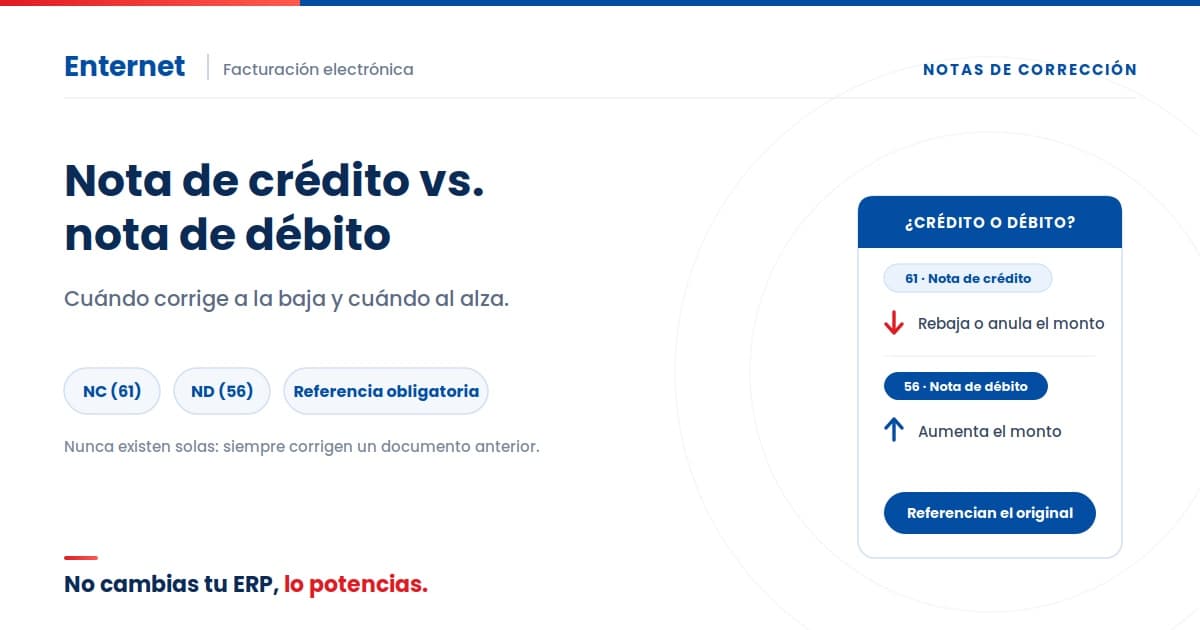
La regla es directa: emites una nota de crédito (61) para rebajar o anular un documento ya emitido, y una nota de débito (56) para aumentarlo. Ambas son DTE que corrigen otro documento y, por lo mismo, siempre deben referenciarlo —ese detalle es una de las causas más comunes de rechazo cuando se emiten a mano. En Enternet integramos su emisión a tu ERP para que salgan bien referenciadas y cuadradas: no cambias tu ERP, lo potencias, con 20 años emitiendo con mínimos DTE rechazados.
¿Cuál es la diferencia entre nota de crédito y nota de débito?
La nota de crédito reduce o anula el monto de un documento anterior; la nota de débito lo aumenta. Las dos ajustan una operación ya facturada, en direcciones opuestas.
Nota de crédito (61)
- ¿Qué hace? Resta o anula monto, o bien corrige el texto del documento previo.
- ¿Puede anular una factura o boleta? Sí: deja sin efecto la venta o el cobro original por completo.
- Casos típicos: devolución de mercadería, anulación total, descuento posterior o error en texto o glosa.
- Tipos según el SII (CodRef): 3 tipos obligatorios — Anula (1), Corrige texto con monto $0 (2), Corrige montos (3).
- Efecto en el IVA (F29 del emisor): disminuye el Débito Fiscal, es decir rebaja el IVA a pagar del período.
- Requisito clave: debe referenciar el folio y el tipo del DTE original, o el SII la rechaza.
Nota de débito (56)
- ¿Qué hace? Aumenta el monto de un documento previo.
- ¿Puede anular una factura o boleta? No: nunca anula ventas. Solo puede anular una nota de crédito previa.
- Casos típicos: intereses por mora, cobros omitidos, reajustes pactados.
- Tipos según el SII (CodRef): modifica o aumenta montos (3), o anula una nota de crédito previa (1).
- Efecto en el IVA (F29 del emisor): aumenta el Débito Fiscal, es decir suma IVA a pagar del período.
- Requisito clave: debe referenciar el folio y el tipo del DTE original, o el SII la rechaza.
El punto en común es el más importante: ninguna de las dos existe "sola". Siempre corrigen un documento previo (una factura, una boleta) y deben apuntar a él con una referencia; sin esa referencia, el SII rechaza el documento.
¿Cuándo se emite una nota de crédito (61)?
Cuando necesitas anular, corregir datos o rebajar el valor de una factura o boleta ya emitida.
El SII clasifica su emisión en 3 tipos obligatorios según el motivo del ajuste (códigos de referencia):
- Tipo 1 — Anulación completa: la operación se deja sin efecto por completo. El monto de la nota de crédito iguala al 100% del documento original y anula todo el débito fiscal.
- Tipo 2 — Corrección de texto o datos: se corrigen errores formales de digitación (dirección, giro o glosa) con monto $0, sin modificar valores monetarios ni el IVA.
- Tipo 3 — Corrección de montos: se rebaja parcialmente el valor por devolución de mercadería (dentro del plazo legal de 3 meses para descontar el IVA), descuentos posteriores o ajustes de precios a la baja.
En todos los casos, la nota de crédito referencia el documento original y ajusta la contabilidad e impuestos según el tipo de corrección aplicado.
¿Cuándo se emite una nota de débito (56)?
Cuando necesitas aumentar el monto de un documento ya emitido o anular una nota de crédito previa.
Es menos frecuente que la nota de crédito, pero igual de importante. Se usa, por ejemplo, para cobrar intereses por mora, aplicar un reajuste pactado, o corregir al alza una factura que quedó por debajo de lo que correspondía. Igual que la nota de crédito, referencia el documento original y ajusta el IVA, esta vez hacia arriba.
¿Sobre qué documentos actúa cada una?
Aunque ambas corrigen documentos previos, sus funciones sobre las facturas y boletas son muy distintas:
- La nota de crédito (61) actúa sobre facturas (33 y 34), boletas (39 y 41) y facturas de compra de terceros (46) cuando necesitas anularlas por completo, corregir un dato de texto o rebajar su valor por devoluciones o descuentos. En Chile no existen facturas con "monto negativo", por lo que toda rebaja o anulación se hace exclusivamente con una nota de crédito.
- La nota de débito (56) actúa sobre facturas y boletas únicamente para aumentar su valor: intereses, reajustes o cobros faltantes. Nunca anula una factura ni una boleta —para eso está la nota de crédito—; su único caso de anulación es revertir una nota de crédito previa que se haya emitido por error.
¿Qué errores evita emitirlas integradas a tu ERP?
Sobre todo el más común: emitir la nota sin la referencia correcta al documento que corrige, que termina en rechazo del SII.
Cuando la emisión está integrada, la nota de crédito o débito se genera desde la factura original que ya vive en tu sistema, así que la referencia, el tipo de ajuste (anulación, texto o montos), los valores y el IVA se arrastran solos y cuadran a la primera. Se evita el rechazo por referencia faltante, el descuadre entre la nota y el documento corregido, y el retrabajo de rehacer todo a mano. Enternet integra esa lógica a tu ERP —propio o de mercado (SAP, Oracle, NetSuite, Microsoft Dynamics)— para que corregir una factura sea un paso ordenado y no una nueva fuente de errores.
Esto pesa más de lo que parece en el cierre mensual: las notas de crédito y débito mal emitidas son una fuente típica de descuadres entre lo facturado y lo declarado. Si cada corrección referencia y ajusta el IVA de forma automática, tus libros y tu propuesta de F29 reflejan la realidad sin cuadraturas manuales de última hora.
El siguiente paso
Si en tu operación las notas de crédito y débito se emiten a mano y de vez en cuando rebotan, conviene revisar cómo automatizarlas. Puedes leer el detalle en nuestra guía Integración de Factura Electrónica con ERP en Chile o agendar un 1:1 con Bárbara Avendaño para verlo sobre tu caso real.